 最新资讯




玩数资讯
玩美案例丨2026中国饮料市场调研:健康化浪潮下,康师傅领跑、东鹏突围
又是一年夏天到来,饮品消费进入年度高峰期,各大商超的冰柜争夺战已经打响。2026年的饮品行业,有一个词被反复提及:健康化。低糖无糖已经从加分项变成了准入门槛;电解质水、植物基、益生菌等功能性品类从边缘走向中心。消费者不再满足于好喝,他们开始在意配料表、关注热量、并且追求功效。这股风潮在社交媒体上尤为明显。翻开小红书、抖音,满屏都是“无糖茶测评”“低卡饮料红黑榜”“配料表干净的宝藏水”。
但问题是:谁能真正接住这波需求?高知名度的品牌就一定有优势吗?新锐品牌该怎样挤进市场?带着这个问题,玩美数据在2026年借助旗下自有调研平台——玩数圈APP发布了一份饮品消费者调研,试图为这些问题找到答案。以下是我们从数据中读到的信息。
一、知名度高,但消费者未必选你
如果只看认知度,市场格局似乎没有悬念:康师傅25.4%、可口可乐13.1%、农夫山泉9.1%、娃哈哈8.1%、百事可乐5.4%。
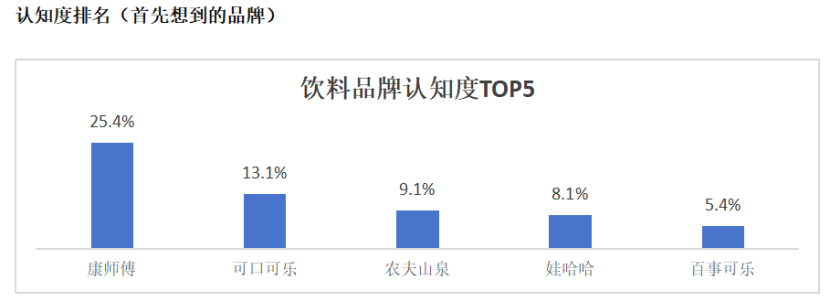
但切换到偏好度,排名发生了微妙变化。康师傅(27.4%)和可口可乐(14.8%)依然稳居前二,且偏好度均高于认知度——说明头部品牌不仅知名度高,更能将知名度转化为首选意愿,形成正向循环。
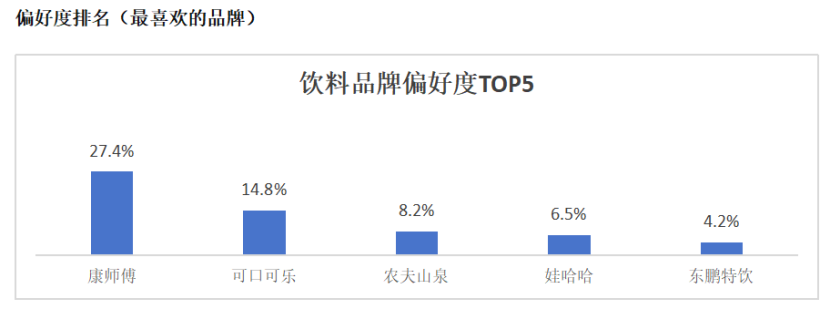
真正的变数在第五名。认知度排第五的百事可乐,在偏好度榜单上消失了,取而代之的是东鹏特饮(4.2%)。
这意味着什么?百事可乐在消费者心智中的首选地位正在被功能饮料蚕食。消费者知道百事,但不再把它当作第一选择。而东鹏特饮虽然整体认知度不高,但“一旦被记住,就很容易被首选”——这种“低认知、高转化”的路径,靠的不是泛人群曝光,而是在司机、蓝领、运动人群等特定场景中扎下去的深度渗透。
农夫山泉(9.1% vs 8.2%)和娃哈哈(8.1% vs 6.5%)则呈现另一种状态:认知与偏好基本匹配,品牌底盘扎实,但存在“知道你、却不一定首选你”的微弱落差。品牌影响力有了,只是还差一步让人“非你不可”的驱动力。
二、消费者更需要独一无二的你
为什么差不多的知名度下,消费者的首选意愿却不尽相同?答案藏在消费者对品牌的第一印象里。我们提取了开放回答中的高频词汇,发现各品牌在消费者心智中的标签已高度分化,而这种分化直接影响了偏好度的高低。
康师傅的关键词是“好喝、种类多、性价比、随处可买、从小喝到大”。它占据的是“综合国民品牌”的位置——不强求每款产品惊艳,但胜在“选它不会出错”。品类宽度加渠道深度,构成了从认知到偏好的有效转化路径。
可口可乐的标签完全是另一套逻辑:“开心、畅爽、经典、年轻”。消费者谈论它时,几乎不讨论产品参数,全是情绪词汇。品牌已超越产品功能,变成了一种情感符号。这正是它偏好度持续高于认知度的护城河。
农夫山泉稳稳站在“健康、天然、安全”的位置上,精准踩中消费升级红利。认知和偏好高度接近,说明品牌信号传递清晰。但“稳定”的另一面是“缺少惊喜”——信任感有了,让人兴奋的冲动感还差一点。
元气森林没进前五,但在年轻消费者的开放回答中频繁出现,标签是“无糖、年轻、清爽”。在学生和白领圈层中自发提及率相当高,圈层穿透力很强,只是尚未打穿大众盘。
结论很清晰:消费者怎么形容你,基本决定了你能切下多大的市场。每个品牌都需要找到自己在消费者心智中的唯一生态位——是“不出错”,是“快乐”,还是“健康”?定位越清晰,偏好转化越高效。
三、最喜欢但不买,消费者在想什么?
饮料品类的购买转化率整体不低。在“最喜欢的品牌”中,康师傅、可口可乐、农夫山泉等头部品牌的购买率均超过80%。低客单价、高购买频次,决定了“喜欢就买”的门槛本来就低。超过60%的消费金额集中在3至100元区间,属于典型的即时消费;家庭囤货则集中在100至500元,整箱购买为主。
但有一个数据值得深挖:约28%的消费者近半年内都没有购买自己最喜欢的品牌。虽然饮料品类的转化效率已经高于很多快消品类,但近三成的最爱并未变成实际成交。
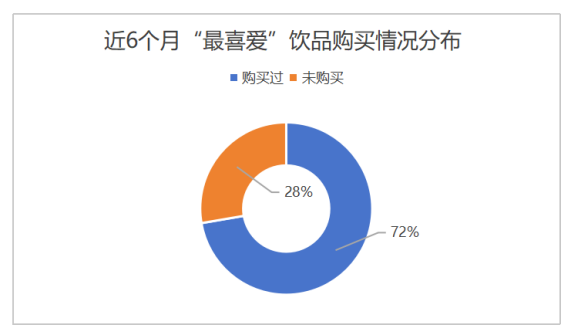
为什么?可能楼下便利店没铺货,可能那段时间在控糖,也可能价格比竞品贵了一两块钱。对于品牌而言,这部分流失既是遗憾,也是明确的增量空间。尤其对那些偏好度不错但渠道覆盖尚未跟上的品牌来说,弥补这些短板可能就是下一轮增长最直接的来源。
功能饮料的消费逻辑则完全不同:单次金额低,但购买频次高。熬夜、开车、运动——场景驱动极为刚性,到了那个时刻必须买,几乎没有替代选项。而新式茶饮和高端水等细分赛道,有少数消费者单次消费超过500元,说明部分细分市场的价格天花板比想象中更高。
四、消费者评分:高分靠情感,低分暴露短板
在1至10分的推荐意愿量表中,整体平均分为8.5分。可口可乐和康师傅扎堆在9至10分,逻辑却不同:可口可乐的用户“因为喜欢所以推荐”,推荐的是品牌带来的心情;康师傅的用户“因为放心所以推荐”,推荐的是“怎么买都不会踩雷”的稳妥感。农夫山泉落在8至9分,口碑稳健,但少有激情安利,中间还差一层情绪触动。
低分反馈集中在“口味不适合”和“价格偏高”。在健康化转型的大趋势下,消费者愿意为健康买单,但不愿意为“难喝的健康”买单。二者的平衡,仍然是行业尚未彻底解决的核心命题。
看完上述数据,几个结论值得品牌方持续关注。
1、头部品牌优势稳固,但仍有提升空间
对于康师傅和可口可乐这类头部品牌来说,下一步的关键在于持续巩固渠道优势与品牌情感联结,同时在无糖茶饮、功能性饮料等细分赛道保持创新节奏。尤其要在口感优化上持续投入——“无糖但不好喝”的低分反馈,对头部品牌同样适用。
2、认知与偏好之间存在结构性机会
对于农夫山泉这类认知与偏好高度匹配的品牌来说,当前品牌形象精准触达了目标人群,建议通过细分场景(运动补水、办公用水、母婴场景)延伸品牌触达,在包装水之外强化茶饮和功能性饮品的健康属性认知,把“稳定”升级为“不可替代”。
对于娃哈哈这类面临认知与偏好微弱落差的品牌来说,建议加快产品年轻化迭代,激活AD钙奶等经典单品的怀旧营销与产品焕新,同时在无糖茶饮、果汁等增长赛道上补充新品布局,避免品牌形象固化于“童年记忆”而错失当下的消费场景。
对于东鹏特饮这类实现“低认知、高偏好”突围的品牌来说,证明了精准场景渗透的可行性。下一步可在现有高黏性人群基础上向更广泛的年轻消费群体渗透,同时关注功能饮料的健康化争议,探索低糖、天然成分的产品迭代方向。
3、品牌形象决定赛道卡位
对于元气森林这类圈层穿透力强但尚未打穿大众盘的品牌来说,应持续深耕细分市场,围绕特定消费场景(运动、办公、佐餐、加班)深化品牌认知,在无糖赛道竞争日益激烈的背景下强化口味创新和场景拓展,建立“品类=品牌”的强关联。
4、健康化转型需守住口感底线
对于所有饮料品牌来说,健康化是大势所趋,但需兼顾口感体验。消费者愿意为健康买单,但不愿意为“难喝的健康”反复买单。谁能先解决“好喝又健康”这个矛盾,谁就能在下一阶段领跑。
本次调研数据来源于玩美数据自有调研平台玩数圈APP的真实用户样本。数据表明,饮品市场的竞争已从知名度比拼转向心智占位与转化效率的较量,每一个环节的流失都对应着明确的策略空间。我们通过精准的消费者洞察,帮助品牌看懂市场、找到机会、优化决策。如果您的品牌也有类似的调研需求,欢迎持续关注 【玩美数据】 公众号,获取第一手行业资讯与专属定制方案。
问卷调研报名
中国亚马逊卖家访谈
中国亚马逊卖家,使用 PSP 进行美元 / 欧元 / 英镑兑人民币换汇
前往报名 
中国市场牙医问卷
隐适美认证正畸医生
隐适美认证全科医生
前往报名
中国市场牙医问卷
隐适美认证正畸医生
隐适美认证全科医生
前往报名
游戏相关社群招募
年龄 14–30 周岁
日常经常玩电子游戏
会参与多人联机游戏
前往报名
IT决策相关问卷
1.所在公司需要是中国公司(在中国境内成立,主要由中国境内所有并运营)
2.所在需要有位于中国大陆以外地区的客户
前往报名
查看更多


